美股要约收购,先看条款,再算币安参与费用
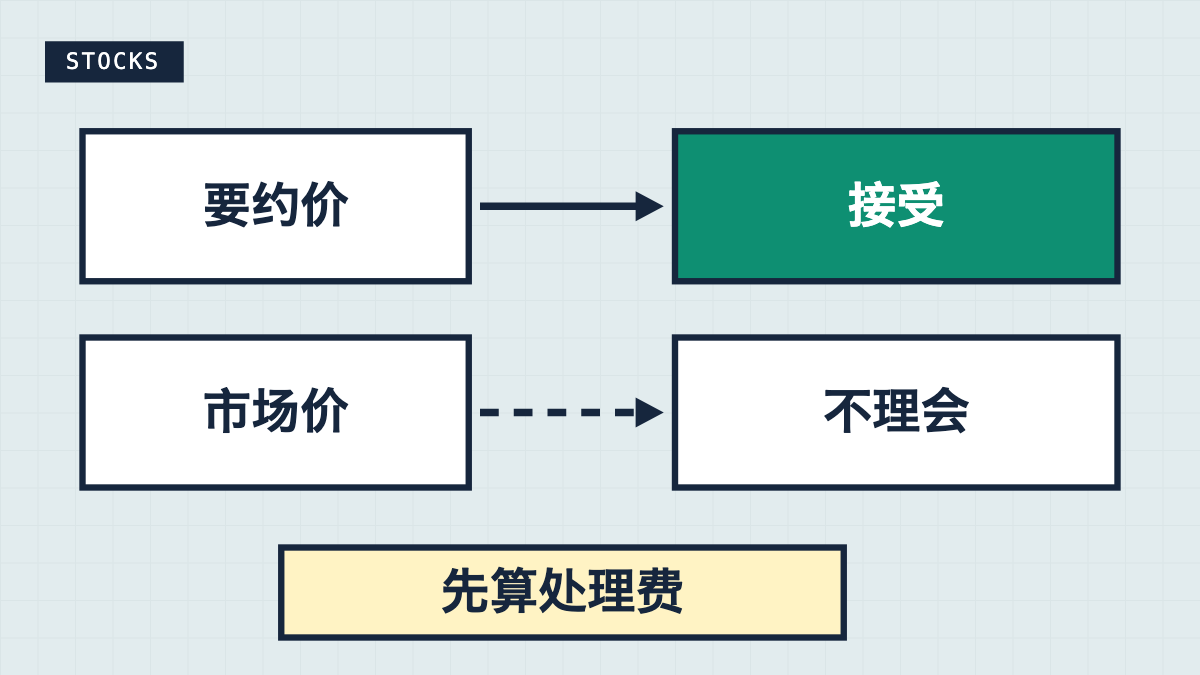
要约收购(tender offer),是收购方在一段限定时间里,按一个固定价格,直接向每位股东喊话:「把你手里的股票卖给我。」它不走交易所的买卖盘,接不接受由每个股东自己决定。要约价一般高于当时市价,用来吸引股东交出股票;但也有低于市价的,后面单独讲。
收到选择表,我会先把要约价和市价写在旁边,再看能交多少股、要付多少处理费。差价连费用都盖不住,就没有必要为了那一点溢价提交。即使算得过来,也要接着看撤回权和成交条件:要约可能取消,股价也会变。
要约收购和平时在盘面上卖出,差在哪
平时卖股票,你挂单、市场上有人接,成交价跟着盘口走。要约收购是另一条路:
- 出价方固定:要么是第三方(通常是想收购这家公司的人),叫第三方要约;要么是公司自己回购自家股票,叫发行人要约。
- 价格固定:要约里写死每股多少钱,开放期内不跟市价变;收购方要加价、降价,得按规则公告并延长期限。
- 有截止时间:只在限定时段里开放,过了截止时间没交就算没参加。
- 可以带条件:比如收购方要求至少收到多少股才成交。Investor.gov 的例子是:设定最低 500 万股,结果只交上来 400 万股,收购方可以一股都不买。
交了不等于卖掉了:条件没达成,股票会退回给你。
一份要约,先看哪几栏
受美国证监会全套规则约束的要约,收购方要递交附表 TO(Schedule TO)和一份《收购要约》(Offer to Purchase)。在证监会的 EDGAR 查询页输入目标公司名称就能找到。打开后先找下面这几项:
- 每股价格和支付方式:现金还是换股。换股的那种叫交换要约,是另一类,下文不展开。
- 到期时间:规则 14e-1 规定,要约从首次公布起至少开放 20 个营业日;中途改价格或改收购比例,改动公告后还要再开放至少 10 个营业日。到期时刻看清文件写的是哪个时区,换算成北京时间可以用美股时间对照工具。
- 要收多少股:要全部,还是只要一部分。只要一部分的,就可能按比例接收(下一节)。
- 最低接受条件:交上来的股数不够,整个要约可以不成交。
- 撤回权:开放期内能不能把交上去的股份撤回来。
另外还有一份要看:被收购那家公司的表态。规则 14e-2 要求目标公司在要约首次公布后 10 个营业日内告诉股东,它是建议接受、建议拒绝、保持中立,还是无法表态,并写明理由。收购方说的是收购方的理由,目标公司董事会怎么看,这份文件里写着。
交了 800 股只收 320 股:按比例接收怎么算
对适用规则 14d-8 的第三方部分收购要约,如果交上来的比收购方想要的多,要按每个人提交的股数尽量同比例接收,忽略零碎股数。其他类型的要约,按各自文件中的分配条款看。
假设一份要约只收 1,000 万股,最后股东一共交了 2,500 万股,接收比例就是 1,000 ÷ 2,500 = 40%。你交了 800 股:
- 被接收:800 × 40% = 320 股,按要约价付钱;
- 退回:800 − 320 = 480 股,还是你的,回到账户里继续持有。
这个比例要等要约到期、统计完才知道,交的时候算不出来。所以盘算要不要参与时,按「可能只收一部分」来算,别按全部成交去算收益。后面再把处理费加进来,只接受一部分时,固定费用会占掉更多差价。
价格比市价还低的「小额要约」
不是所有要约都比市价高。Investor.gov 专门提醒过一类叫「小额要约」(mini-tender offer)的:把出价方原有持股也加进去,完成收购后持股不超过这家公司的 5%。
这个 5% 关系到第三方要约适用哪些保护规则。适用 Regulation 14D 的要约须遵守文件披露、撤回权和同类股东同价等规定;不能只凭一个持股比例,就断定所有要约适用完全相同的规则。小额要约不必履行其中的 SEC 文件申报和撤回权要求,但仍受反欺诈等规定约束。Investor.gov 提醒,出价方往往不会自称「小额要约」,实际出价可能低于市价;交了之后也可能撤不回来。
碰到来路不明、价格只是看起来不错的收购要约,先做两件事:在 EDGAR 上搜一下有没有对应的附表 TO;把要约价和你看到的实时市价摆在一起比。查不到文件、价格又不比市价高,这种就不用理。
在币安收到要约选择表,200 USDC 处理费怎么算
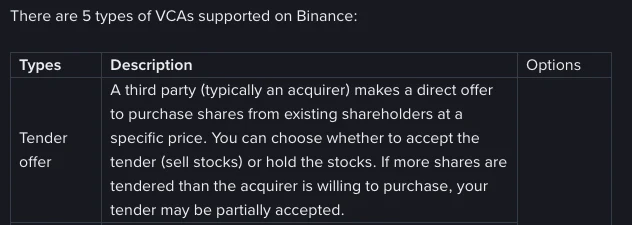
币安帮助中心的股票「公司行动」页(页面注明 2026 年 6 月 2 日更新)把要约收购归在自愿性公司行动里:你自己选接受还是不接受,接受就是把股票卖给收购方;交上去的股数比收购方要的多,可能只被接受一部分。
2026 年 10 月
同一页写的几条规矩,填表前对一遍:
- 通知方式:符合资格的用户会收到邮件和站内信,里面有选择表的链接。没收到,页面给的原因是账户受限,或者在登记日没持有够资格的股数。
- 能交多少股:上限按除权日那天的持股算,除权日当天或之后才买进的不算。只能填整数股。
- 截止时间:表上写的截止时间过了,提交不处理,等于放弃。表上的截止时间和收购方公告里的到期日不一定是同一刻,两个都记下来,按早的那个办。
- 不接受:什么都不用做,不理这封邮件就是拒绝。
- 没被接受的部分:退回资金账户。
- 费用:该页列明每个独立选择(unique election)收 200 USDC 处理费,不管结果如何都不退。账户里不够付这笔费用,提交会被拒;交表前再核对当前通知中的费用。
最后这条,股数少的人一定要先算。要约的好处只是要约价比市价高出的那一截,处理费要从这一截里扣回来。
下面只算每股差价能否覆盖处理费。假设要约价每股 25.00 美元、市价 24.60 美元,差价为 0.40 美元;另假设 1 USDC 按 1 美元折算,200 USDC 就按 200 美元计。暂不计税、市场卖出费用、兑换成本和等待期间的价格变动,这笔账不是完整的投资损益。
- 覆盖处理费要多少股被接受:200 美元 ÷ 0.40 美元/股 = 500 股。
- 你持有 120 股、全部被接受:差价合计 120 × 0.40 = 48 美元,扣掉折算后的处理费,48 − 200 = −152 美元。
- 你交了 800 股,碰上上一节 40% 的比例:只有 320 股被接受,多拿 320 × 0.40 = 128 美元,仍然不够付处理费。
参与前,把这个账算一下:被接受的股数乘以每股差价,先减去折成同一币种的处理费,再考虑上面未计入的成本。覆盖不了费用,可以比较继续持有和在市场上卖出的选择;能否卖出及成交价还要看当时的交易状态。交表当天重算一遍,别用刚公布要约时记下的价格。
不接受,手里的股票之后会怎样
不接受这次要约,本身不会把你的股票卖给收购方。之后能否继续交易,要看股票状态和后续公司行动:
- 要约没成(比如最低接受条件没达到):交上去的股份按规则 14e-1 要及时退回。要约失败本身不能保证公司以后继续上市。
- 要约成了,收购方又用合并把剩下的股份买走:付现金的合并,在币安归到「现金合并」,属于强制性公司行动,自动处理、不用你选、不收费。合并价是多少,看收购方的公告。
- 要约成了,但公司没被全部收走:剩余股份还要看交易所和公司的后续公告。之后如果走到退市,怎么处理见美股退市后股票怎么办。
本文于 2026 年 10 月查阅的页面和文件:
- 美国证监会投资者教育网站 Investor.gov 的 Tender Offer 词条,写发行人要约和第三方要约的区别、固定价格、最低接受条件的例子、附表 TO 与《收购要约》、撤回权与最优价格;
- Investor.gov 的 Mini-Tender Offers 词条,写小额要约可能低于市价、不必向证监会递交文件、不必给撤回权;
- 美国联邦法规 eCFR 的 17 CFR 240.14e-1(开放期限与及时付款或退股)、240.14e-2(目标公司表态)、240.14d-7(撤回权及后续要约期例外)、240.14d-8(按比例接收)、240.14d-10(同类股东待遇);
- 币安帮助中心 Binance Stocks Trading Corporate Actions(页面注明 2026 年 6 月 2 日更新),写要约收购属自愿性公司行动、通知方式、按除权日持股计、整数股、截止时间、未接受部分退回资金账户、每次选择 200 USDC 不退的处理费,以及现金合并属强制性公司行动。
提交前再看撤回和碎股
交了要约之后,还能改主意撤回吗?
对适用规则 14d-7 的第三方要约,初始要约开放期间有撤回权;规则另列的后续要约期可不提供撤回权,小额要约也未必提供。币安公司行动页没有说明提交后的撤回流程,不能据此认定无法撤回。先读这次要约文件,再向平台客服确认撤回截止时间和提交方式;已经交表的,及时联系平台处理。
手里有不足一股的碎股,能参加要约吗?
碎股部分在币安交不了。公司行动页列出的拒绝原因包括提交 0 股、负数或非整数股数,上限按除权日持股计算。如果这次符合资格的持股为 12.6 股,最多提交 12 股,剩余 0.6 股不能填进选择表。
本站含币安推广链接与邀请码,独立运营,不是币安官方网站。详见披露页。