美股加仓、减仓之后,持仓页的成本价怎么算
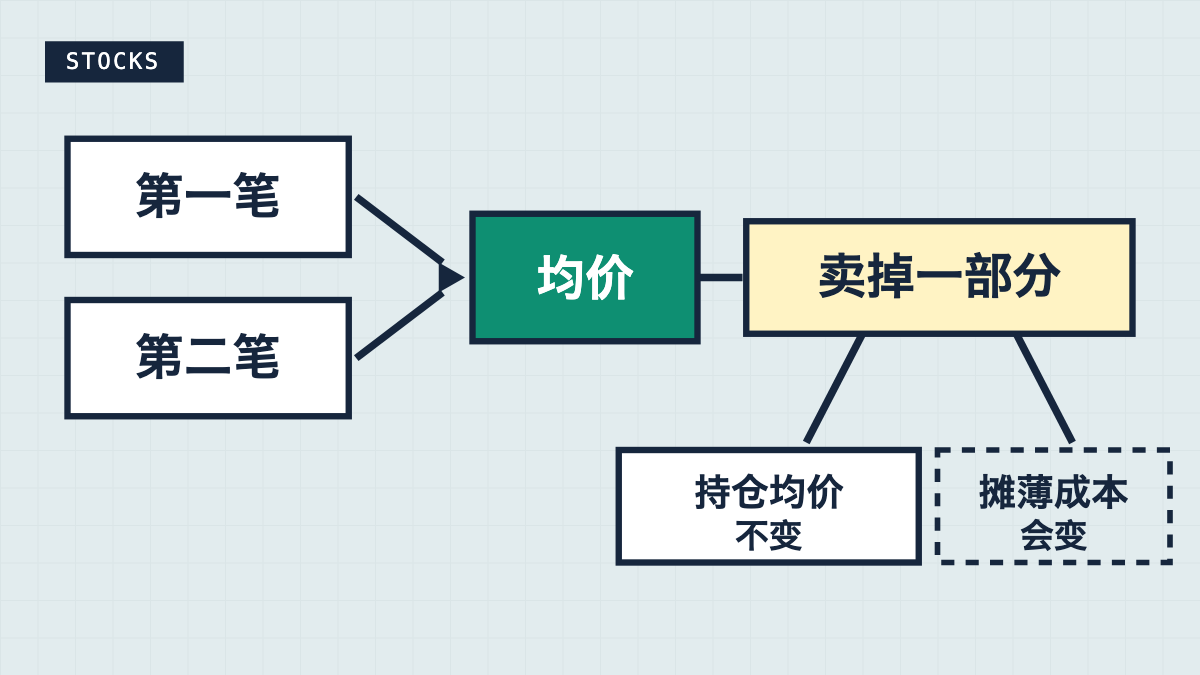
假设你在 200 美元时买了 2 股,跌到 160 美元又补了 3 股,中间没有卖出。先不计手续费与税款,两笔一共花了 880 美元,除以手里的 5 股,平均成本就是每股 176 美元。
麻烦从卖出开始:卖掉一部分之后,有的界面成本价纹丝不动,有的界面成本价突然降了一截,到了报税的时候,又冒出第三个数。先看这一栏的名称,再看它用了哪些买卖记录。下面用同一组数字,把三种算法各算一遍。
加仓之后的均价:总花费除以总股数
中间没有卖出时,可以直接相除:
平均成本 = 这几笔买入金额合计 ÷ 买入股数合计
接着上面的例子:
- 第一笔:2 股 × 200 美元 = 400 美元
- 第二笔:3 股 × 160 美元 = 480 美元
- 合计 880 美元、5 股,880 ÷ 5 = 176 美元
要不要把手续费算进去,先看这栏的说明。富途帮助中心的平均成本和摊薄成本都不含交易费用;美国国税局第 550 号刊物(Publication 550)则用一笔基金购买说明税务成本:买 100 份基金、每份 10 美元,另付 50 美元佣金,每份成本是 10.50 美元。回到上面的股票算例,假设两次买入各付 1 美元费用,总支出是 882 美元,除以 5 得到每股平均支出 176.40 美元。这个数用来对账,不能直接当成分批卖出时的美国报税成本;按买入批次记录,两批分别是 401 美元和 481 美元。
如果界面的均价不含买入费用,实际平均支出会高一些。算清这点钱,也不代表加仓更划算;股价继续下跌时,增加的股数会扩大同样跌幅带来的亏损。
碎股也照这个公式算,只是股数带小数。按金额买了 50 美元、成交在每股 200 美元,就是 0.25 股,它和整股一起进分母。
卖掉一部分之后,剩下的成本价变不变
继续假设:股价回到 190 美元,你卖掉 2 股,收回 380 美元,手里剩 3 股。这时候「剩下 3 股的成本价」有两种常见写法。富途帮助中心把这两种并排列着,名字和意思大致如下。
写法一:持仓均价。 富途把它叫作「平均成本价」:减仓时每股均价不变,下一次买入才重新加权。剩下 3 股每股还是 176 美元,卖掉的那 2 股单独记一笔已实现盈亏:(190 − 176)× 2 = 28 美元。
写法二:摊薄成本。 把卖出收回来的钱从总投入里减掉,再除以剩下的股数:(880 − 380)÷ 3 ≈ 166.67 美元。这个成本价把已实现的 28 美元盈利也算了进去,压低了剩下 3 股的每股成本;它不表示卖出交易没有单独的盈亏记录。
减仓后又买入,持仓均价要从剩余仓位接着算。比如上述 3 股的均价仍为 176 美元,再以 150 美元买 1 股,新均价 =(176 × 3 + 150 × 1)÷ 4 = 169.50 美元。不能把已经卖掉的 2 股也塞回分母,再平均全部历史买入价。
回到只卖出 2 股、还没再次买入的那一步,两种写法说的是同一笔钱。按写法一,剩下 3 股的成本是 176 × 3 = 528 美元,再扣掉已经落袋的 28 美元,正好是 500 美元——就是写法二算式里的分子 880 − 380。
两个数该看哪个,取决于你想知道什么。想知道「剩下这几股从买入算起涨了还是跌了」,看持仓均价;想知道「这只股票从第一笔买入到现在,整体收回本钱没有」,看摊薄成本。只看一个数做决定,容易误读:摊薄成本很低,不代表剩下这几股本身是赚的。
现金分红也会挪动摊薄成本。富途给的摊薄公式里,分子是「买入总金额 − 现金派息 − 卖出总金额」。假设剩下 3 股每股分到 0.50 美元,摊薄成本变成(500 − 1.50)÷ 3 ≈ 166.17 美元;持仓均价不受影响。
美国报税又是另一套:分不清卖的是哪批,按先买的算
界面上的成本价是券商自己定的显示方式。美国国税局第 550 号刊物讲股票成本时用的规则不同:
- 能指认卖的是哪一批(specific identification),就用那一批的成本。股票放在券商那里时,指认的条件是卖出时就告诉券商卖哪一批,并在合理时间内拿到券商的书面确认。
- 指认不了,就按最早买进的那一批算,也就是先进先出(first-in first-out)。
- 普通股票不能直接拿持仓均价计算申报盈亏。刊物允许部分共同基金、其他受监管投资公司份额和符合条件的股息再投资计划(DRIP)股票选择平均成本法,须满足相应持有及选择条件。
仍用前面两次买入、随后卖掉 2 股的记录,先不加手续费,按先进先出算:卖掉的 2 股算作 200 美元那一批,成本 400 美元,卖得 380 美元,这一笔是亏 20 美元。剩下 3 股是 160 美元那一批,每股成本 160 美元。
同一笔卖出,界面上记成赚 28 美元,按报税规则却是亏 20 美元。剩下 3 股的每股成本,三种算法分别是:
- 持仓均价:176 美元
- 摊薄成本:约 166.67 美元
- 报税先进先出:160 美元
第 550 号刊物是写给美国报税人的。你在别的地方报税,买卖股票的盈亏怎么申报、成本按什么方法认,看当地的规定;需要申报的话,至少把每一笔买入的日期、股数、成交价和手续费留下来,换哪种方法都算得回去。
在币安持仓页上,怎么核对这个数
币安股票帮助页介绍了单型、时段和费用,但这份说明没有给出持仓页成本价的计算公式。我会先看成本价旁边有没有说明,再用成交记录检查可能的差额;不能拿富途的定义直接套给币安。
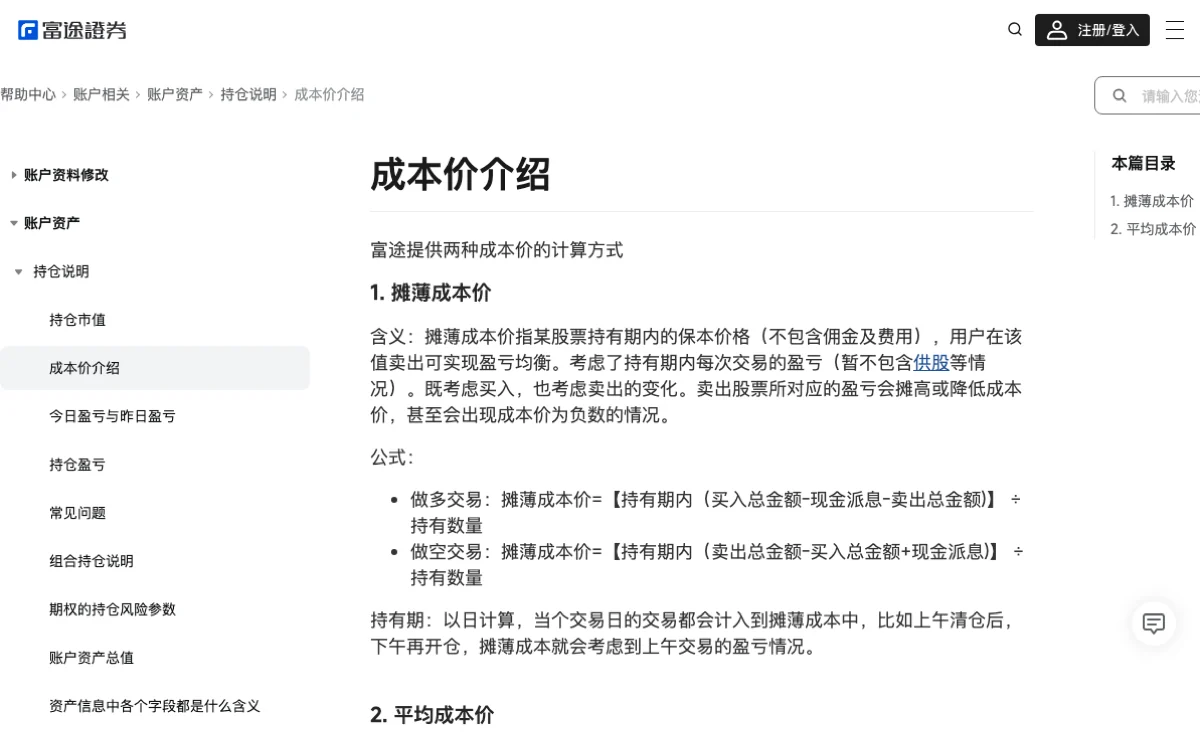
下面这张富途公开帮助页截图里,做多的摊薄公式扣除了现金派息,分母是当前持有数量。按这种算法核对时,买卖记录和分红记录要放在一起。
- 打开该股票的成交记录,按时间抄下每笔买卖的股数、成交价和费用,同时记录分红、拆股等变化。
- 核对持仓均价时,买入用「买入前均价 × 剩余股数,加本次买入金额,再除以买后股数」;卖出只减少股数。完全没有卖出过,才可以直接平均全部买入。
- 核对摊薄成本时,先确认平台所说的持有期,再用这一期间的买入金额减卖出金额、减计入的现金派息,除以当前股数。比如富途按交易日划分,同一天清仓后再开仓,上午交易仍会计入;其他平台要另看说明。
- 结果接近只能提供线索,不能证明平台用了哪种算法。比较手续费时也要统一单位:总费用是美元,每股成本是美元/股;只有属于当前持仓的费用除以相应股数,才可和每股差额比较。仍对不上,就把对应记录交给客服确认。
把确认的算法和对应记录留在一起,下次加仓、减仓时接着算。成本价只是记账结果,决定是否继续持有,还要看剩余仓位能承受多大的价格波动。
本文依据下列公开页面,均在 2026 年 10 月核对:
- 美国税务中的分批指认、先进先出、平均成本法适用条件,以及基金购买费用算例:美国国税局 Publication 550《Investment Income and Expenses》(2025 年版)。
- 平均成本、摊薄成本和持有期如何计算:富途证券(香港)帮助中心 成本价介绍。
- 币安的订单、交易时段与费用说明:股票交易帮助页。该页没有列出持仓成本价公式。
成本价算出负数、拆股之后怎么变
持仓页的成本价怎么会是负数?
这是摊薄成本的算法造成的。假设你 5 股总共花了 880 美元,后来以每股 230 美元卖掉 4 股,收回 920 美元,比当初投进去的还多 40 美元。剩下那 1 股按摊薄算法是(880 − 920)÷ 1 = −40 美元。这组假设数字在未计费用、税款前,已收回买入款并多出 40 美元。实际净收益还要扣费用与税款,负成本价不代表剩下的股票更安全。
拆股之后,成本价会怎么变?
总成本不变,股数按比例变多,每股成本按同一比例变低。比如 5 股、总成本 880 美元,碰上 1 拆 4,变成 20 股,每股成本从 176 美元变成 44 美元。拆股前后挂着的单会怎样,另见本站拆股那一篇。
本站含币安推广链接与邀请码,独立运营,不是币安官方网站。详见披露页。