每日重置:同一段来回行情,2 倍产品为什么比标的多亏一截
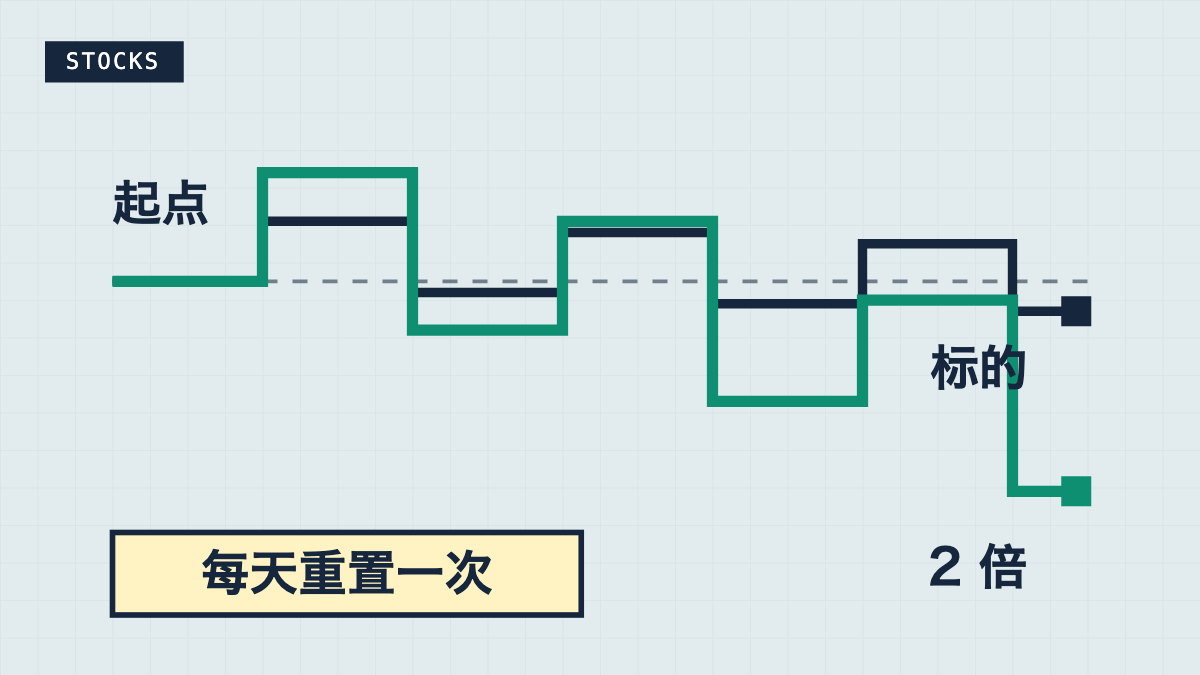
「标的这一年涨 20%,2 倍做多的那只就该涨 40%」——这个算法只在一天之内成立。杠杆 ETF 写在产品文件里的目标,是放大标的当日涨跌的固定倍数,每天收盘之后把仓位调回这个倍数,第二天从新的净值重新开始算。持有超过一天,你的累计结果就和「标的累计涨跌 × 倍数」脱钩了。
两天就能看出来。从 100 出发,假设标的第一天 +10%、第二天 −10%(本文所有数字都是为了演示设的假设值,不对应任何真实产品):100 × 1.10 × 0.90 = 99,标的累计 −1%。2 倍做多那只每天放大成 +20% 和 −20%:100 × 1.20 × 0.80 = 96,累计 −4%。标的原地打了个来回、只少 1%,它少了 4%。差出来的这 3 个百分点是两天连乘算出来的结果,没有任何一笔费用参与。来回震荡得越多,这个差就越大,这类产品被做成短线工具,原因就在这儿。
杠杆 ETF 放大的是「当日」涨跌。从第二天起,你拿到的是每天倍数收益的连乘,它和「标的这一段涨了多少」之间没有固定比例。
「每日重置」到底重置了什么
重置的是仓位规模,基准是每天收盘时的新净值。
拿一只 2 倍做多产品打比方。今天它净值 100,为了做到 2 倍,它对标的的敞口要维持在 200,中间那 100 靠借入资金或者衍生品撑着。标的今天涨 10%:敞口 200 变成 220,减掉没变的那 100 负债,净值 120——正好是标的涨幅的两倍,这一天它做到了。但收盘之后目标也跟着变了:净值 120 的 2 倍是 240,现在手上只有 220,它得再买进 20。反过来,标的跌 10%:敞口 200 变 180,净值 80,目标变成 160,它得卖掉 20。
这两句连起来就是涨完加仓、跌完减仓,它每天都在追着已经发生过的行情调头寸。行情一路往上,这个动作是顺风的,因为第二天的两倍落在更大的本金上;行情来回走,它就变成在相对高的位置加、在相对低的位置减,一天加一次、一天减一次,净值一点点被削掉。
重置这个动作有它的道理。要是不重置,「当日两倍」这个承诺第二天就兑现不了,倍数会随着净值自己漂走。代价是「倍数」被锁在一天之内,你多拿一天,就多接受一次乘法。这个偏离有人叫波动损耗,有人叫复利效应,叫法不重要,它就是连乘出来的结果,而连乘里没有「本来应该」这回事,只剩实际走出来的那串日收益。
两天、三个从 100 出发的算例:押对一半也亏
方向押对一半,结果可能和押错一样难看。还是那段行情:标的第一天 +10%,第二天 −10%,三条路径各自算完。
- 标的100 × 1.10 = 110,110 × 0.90 = 99。累计 −1.00%。
- 2 倍做多当日收益放大成 +20%、−20%:100 × 1.20 = 120,120 × 0.80 = 96。累计 −4.00%。
- 2 倍反向标的涨 10%,它当天跌 20%:100 × 0.80 = 80;第二天标的跌 10%,它涨 20%:80 × 1.20 = 96。累计同样 −4.00%。
两只方向完全相反的产品,在同一段行情里都亏了 4%,而标的只跌 1%。第二天你确实押对了,标的真的跌了,反向那只当天也真的涨了 20%。可两天合起来还是 −4%,押对一半在这里不打折。
反向 ETF 和做多是同一套机制,符号相反而已,同样按每日目标倍数,同样每天收盘重置。所以想拿它长期对冲手里的多头,先得接受它只能每天对上,拿到第十天就对不上了。
来回震荡十天,会被磨掉多少?
幅度越大、来回越多,磨得越快。同样是十天原地踏步的行情,标的少 1.24%,3 倍产品少 10.76%。
算式很短。标的每天交替 +5%、−5%,十天就是 5 个「涨一天跌一天」的循环。一个循环 1.05 × 0.95 = 0.9975,十天后是 0.9975 的 5 次方。逐步乘一遍:0.9975 × 0.9975 = 0.99500625;× 0.9975 = 0.99251873;× 0.9975 = 0.99003744;× 0.9975 = 0.98756234。起点 100 变成 98.76,累计 −1.24%。标的自己也不是白走的,来回十天已经掉了一点。
同一段行情,3 倍产品每天的目标收益是 +15% 和 −15%。一个循环 1.15 × 0.85 = 0.9775,十天是 0.9775 的 5 次方:0.9775 × 0.9775 = 0.95550625;× 0.9775 = 0.93400736;× 0.9775 = 0.91299219;× 0.9775 = 0.89244987。起点 100 变成 89.24,累计 −10.76%(算到更细是 −10.755%,四舍五入到两位小数就是 −10.76%)。
2 倍的那只顺手也算掉:每天 ±10%,一个循环 1.10 × 0.90 = 0.99,十天 0.99 的 5 次方 = 0.95099005,累计 −4.90%。
十天走完一段原地不动的行情:标的 −1.24%,2 倍 −4.90%,3 倍 −10.76%。倍数从 2 加到 3,磨损跟着从 4.90% 跳到 10.76%。
这三个数摆在一起,大致是按倍数的平方在走:1.24% 的四倍是 4.96%,接近 2 倍产品的 4.90%;九倍是 11.16%,接近 3 倍产品的 10.76%。不必记公式,记住「倍数加一档,磨损翻几倍」这个量级就够了。
更难受的数字是回本要涨多少。标的从 98.76 回到 100,涨 1.26% 就够(100 ÷ 98.756 − 1 ≈ 1.26%);3 倍产品从 89.24 回到 100,要涨 12.05%(100 ÷ 89.245 − 1 ≈ 12.05%)。而它每天只放大标的当日的三倍,标的接下来得走出一段干净的单边上涨,它才追得回来。震荡行情里你等的其实是两件事同时发生:方向对,而且路上别来回。
那单边上涨的时候,它为什么比两倍还多赚?
因为同向连乘时复利站在它这一边。磨损来自「来回」,不来自「倍数」本身。
假设标的连着 5 天每天 +2%:1.02 的 5 次方,逐步算是 1.0404、1.061208、1.08243216、1.10408080,累计 +10.41%。2 倍产品每天 +4%:1.04 的 5 次方,逐步算是 1.0816、1.124864、1.16985856、1.21665290,累计 +21.67%。而「标的涨幅 × 2」只有 20.82%(10.41% × 2)。它多出来大约 0.85 个百分点。每一天的两倍收益都落在前一天已经变大的净值上,滚了五天就滚出这点超额。
下跌那一面是镜像。标的连 5 天每天 −2%:0.98 的 5 次方,逐步算是 0.9604、0.941192、0.92236816、0.90392080,累计 −9.61%。2 倍产品每天 −4%:0.96 的 5 次方,逐步算是 0.9216、0.884736、0.84934656、0.81537270,累计 −18.46%。两倍于标的的亏损本该是 19.22%(9.61% × 2),它实际亏 18.46%,比那个数少了约 0.76 个百分点,因为每天的基数在缩小,乘法也跟着收劲。
| 行情(每天怎么走) | 标的累计 | 2 倍做多累计 | 「标的涨跌 ×2」会是多少 |
|---|---|---|---|
| 震荡两天:+10%、−10% | 99.00(−1.00%) | 96.00(−4.00%) | −2.00% |
| 震荡十天:每天交替 ±5% | 98.76(−1.24%) | 95.10(−4.90%) | −2.49% |
| 单边涨五天:每天 +2% | 110.41(+10.41%) | 121.67(+21.67%) | +20.82% |
| 单边跌五天:每天 −2% | 90.39(−9.61%) | 81.54(−18.46%) | −19.22% |
常见的误会就从表里第三、四行来。有人拿着 2 倍产品赚过一段很漂亮的钱,于是觉得「长期拿也行」,他们碰上的其实是第三行那种行情,方向明确、几乎不回头,连乘帮了忙。所以「杠杆 ETF 长期一定亏」这句话是错的,单边下跌时它甚至亏得比两倍还少一点。
麻烦在于第三行那种行情事先看不出来,而第一、二行那种反复来回是市场的常态。持有期越长,你被摊到震荡里的天数越多,第三行越难指望。表里四行用的是同一个机制、同一套乘法,唯一变的就是「路径」。
磨损之外:两笔按天计的成本,和一个更硬的风险
先说成本。杠杆产品每天要维持放大的敞口,靠的是衍生品和借入资金,这笔融资成本加上它自己的管理费,通常比跟同一个标的的普通指数 ETF 高。高多少每只产品不一样,写在它的产品文件里,买之前翻一下那一栏。
这笔钱和你判断得对不对没关系,拿一天扣一天,拿三个月扣三个月,还要和前面算的震荡磨损叠在一起。持有时间越长,这两样只会往同一个方向累积。
RISK极端单日行情下,这类产品可能在很短时间内亏掉绝大部分甚至全部本金。3 倍做多产品的当日目标是标的涨跌的三倍,标的单日跌三成出头,三倍就接近 −100%,净值理论上被打到接近 0,而且这一天之后已经没有本金等着「涨回来」。这不是只在纸上成立的极端值,指数单日跌一成的日子历史上出现过,个股跌得更多的更常见。
把它当短线工具用,还有两个操作层面的坑。一个是时段问题,短线容易赶在夜里或者开盘之前进出,而那些时段报价薄、买卖价差宽,成交价可能和常规时段差出一截,这件事写在24 小时交易和交易所的盘前盘后那篇里。另一个是止损:止损限价单触发之后做的事只是替你挂一张限价单,价格跳空越过你填的限价,单子就一直挂着,怎么填、哪些情况用不了写在币安美股能不能设止盈止损里。在一只每天放大三倍的产品上,跳空的代价也是三倍。
短线还有一笔费用要一起算短线意味着买卖次数多,每一笔都要算一次平台费。在按笔收固定费那一档里,分十次进出的费用就是一次的十倍,这个除法和整张占比表在100 USDT 能不能买美股那篇里。杠杆产品的短线用法天然是多次进出,这笔账得一起算进去。
名字里带 2x、Ultra、Bull/Bear 的,该怎么用
先从名字认出它,再决定拿多久。
这类产品的全称里几乎都会露痕迹:倍数写成 2x、3x,或者用 Ultra 这类词表示加倍;方向用 Bull / Bear;反向的用 Inverse 或 Short;还有不少产品把 Daily 或者「每日」直接写进名字,那个词就是在告诉你目标倍数只算一天。光看几个字母的代码认不出这些,得点进个股页把名称全称读完。产品文件里那句「追踪标的单日表现的若干倍」是最直接的标志,看到「单日」就按本文算的这套对待它。
代码、名称全称和产品类型这三样分别在哪看、怎么对上,站内单独写在美股代码怎么认:正股、ETF 和杠杆 ETF里。
币安股票区能交易的是美国上市的股票和 ETF,7,000 余只。里面有没有你想找的那只杠杆产品,以【交易】-【股票】里搜出来的结果为准;下单前在个股页把名称全称念一遍再点买入。
那它适合谁?对标的方向有明确看法、打算在日内到几天之内离场、并且清楚自己手上是一个每天重置的东西的人。这类人拿它当短周期的放大器,用完就走。不适合的用法也很清楚。要是想着「我长期看好这个指数,所以用 2 倍产品放大长期收益」,前面那些乘法就是在说这句话行不通;拿反向产品长期对冲同理。
这东西我一般不拿过夜超过几天,大多数时候干脆不买。理由不是笼统的「风险高」,是我判断不了接下来两周是单边还是来回,而这件事恰好决定结果的符号,方向看对了照样可能亏钱。真要说取舍,我宁可用没有杠杆的仓位多拿一段时间,也不让每日重置的产品替我加速。判断错的时候,没杠杆的仓位只是走得慢,而每日重置的那个,错着的每一天还在扣融资成本和管理费。
- 美国证监会投资者教育办公室《Leveraged and Inverse ETFs: Specialized Products with Extra Risks for Buy-and-Hold Investors》(2023 年 8 月 29 日) → investor.gov 原文,2026 年 9 月核对
- 币安股票介绍页(stocks-landing) → binance.com/zh-CN/stocks-landing,2026 年 9 月核对
长期拿、会不会归零,这类问题放一起说
杠杆 ETF 可以长期持有吗
不适合。它的目标是放大标的当日涨跌的固定倍数,每天收盘后重置,持有超过一天,累计结果就不再等于标的累计涨跌乘以倍数。来回震荡的行情里它会被持续磨损:假设标的十天交替涨跌 5%,标的累计约 −1.24%,同一段行情下 3 倍产品约 −10.76%。方向明确、很少回头的行情里它可能给出超过倍数的结果,但这种行情事先看不出来。
杠杆 ETF 会归零吗
极端单日行情下可能接近归零。3 倍做多产品的当日目标是标的涨跌的三倍,标的单日跌三成出头,三倍就接近 −100%,可能在很短时间内亏掉绝大部分甚至全部本金。日常震荡不会让它一天归零,但长期持有会被每日重置的磨损和按天计的费用一起压低净值。
3 倍做多 ETF 和自己上 3 倍杠杆有什么区别
主要区别是重置频率。杠杆 ETF 每天收盘把敞口调回净值的 3 倍,涨完加仓、跌完减仓,所以你的结果是每天倍数收益的连乘;自己借钱开的仓位在你不动手时,实际倍数会随着净值自己漂移。另一点是持有杠杆 ETF 不会因为标的回撤被要求追加保证金(除非你又用融资去买它),代价是管理费和融资成本通常更高,而且磨损每天都在发生。
反向 ETF 能用来长期对冲吗
不适合。反向产品同样按每日目标倍数重置,持有多天后的累计结果和标的这一段的累计跌幅不成固定比例。文中那个两日算例里,标的 +10% 再 −10% 累计 −1%,2 倍反向产品却是 −4%,方向押对一半照样亏。长期对冲要的是倍数稳定,而它每天收盘都把倍数调回去一次。
本站含币安推广链接与邀请码,独立运营,不是币安官方网站。详见披露页。