美股 ETF 有两个价:成交价高于净值叫溢价,低于叫折价
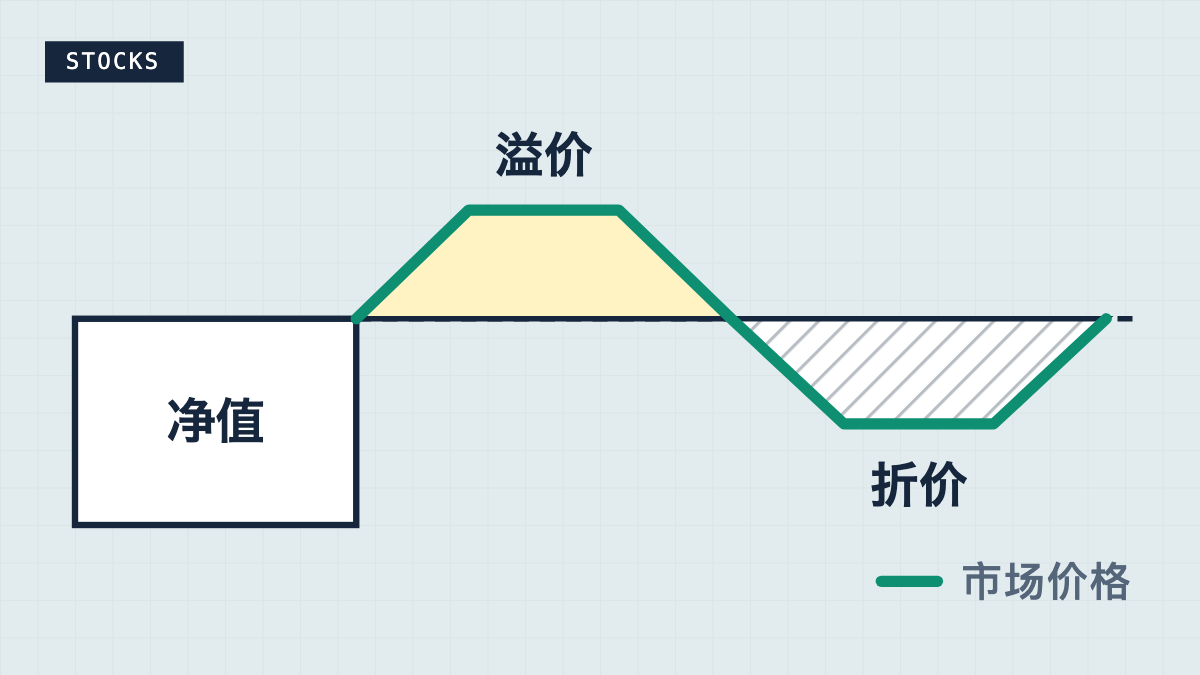
美股 ETF 有两个价。一个是净值(NAV,Net Asset Value),按基金持有的那一篮子资产算出来的每份价值;另一个是市场价格,也就是交易所里的成交价和买卖报价。你下单成交的是后一个。市场价格高于净值,叫溢价(premium);低于净值,叫折价(discount)。
成交价和净值对不上,是 ETF 的常态。美国证监会投资者网站(Investor.gov)写的是:买入时付的可能比净值多或少,卖出时收到的也可能比净值多或少。差多少,到这只 ETF 的发行方官网查。以 SPY(State Street SPDR S&P 500 ETF Trust)为例,产品页上 2026 年 10 月 2 日那天的 Premium/Discount 一栏是 0.03%。想管住自己付的价,下单时用限价单。本文只讲在美国上市的 ETF。
散户能直接向基金按净值申购赎回 ETF 吗
不能直接申购赎回单个份额。Investor.gov 的 ETF 投资者公告写得很直接:ETF 不直接向散户卖出或赎回单个份额,散户只能通过市场交易来买卖。份额全天在全国性证券交易所交易,按市场价格成交;成交价也可能恰好等于净值。
市场价格在交易日内一直在动。公告点了两个影响它的因素:ETF 所持资产的价格,和市场对这只 ETF 本身的需求。净值那一头,公告用的词是日终每份净值(end-of-day NAV per share)。市场价格全天在跳,净值按日终算,两个数不会时时相等。
下单页上跳动的报价和成交价,都属于市场价格这一侧。净值是基金那一头算出来的数,发行方官网上有。
两个价通常差得不多,靠的是授权参与人套利
能按净值直接和基金打交道的,是另一类机构。ETF 发起人会和一家或多家金融机构签约,这些机构叫授权参与人(Authorized Participants),通常是大型经纪交易商。公告讲了它们手上的两条路:
- 申购:凑齐指定的一篮子证券和现金交给 ETF,换回 ETF 份额,之后可以在交易所卖给散户、机构或做市商;
- 赎回:反过来,在公开市场买入一大批 ETF 份额交回基金,换回预先定好的一篮子证券或等值现金。
两条路都只能按大宗整批走,公告举的例子是 50,000 份,这样的一批叫创设单位(creation units)。付款一般是拿一篮子大致对应 ETF 持仓的证券和其它资产做实物交换。
授权参与人既能在市场上交易,又能按净值直接和 ETF 交易,两边出现差价就能套利。顺着上面两条路往下推:市场价格比净值高的时候,按净值申购、拿到交易所卖出有钱赚;市场价格比净值低的时候,在交易所买入、交回基金赎回有钱赚。公告对结果的说法是,预期市场价格会回到与每份净值一致的水平,散户能在交易所以接近净值的价格买到。
留意公告的用词。它说市场价格「一般」被维持在接近日终每份净值的位置,没有说任何时候都贴着。
哪些情况会让 ETF 价格偏离净值,还要留意什么交易风险
美国证监会和美国金融业监管局(FINRA)的投资者页面里,能找到这样几种情形:
- 需求和持仓价格在日内波动。市场价格受 ETF 所持资产的价格和对这只 ETF 的需求影响,交易日内一直在变,这是 Investor.gov 公告给溢价折价的直接解释。
- 成交量小、价差宽。FINRA 讲流动性风险(Liquidity Risk)时写:交易所交易产品(ETP,ETF 是其中一类)有时买卖价差很宽,或者相对其价值大幅溢价或折价,取决于产品成交量和其它市场因素。
- 申购赎回流程受干扰。FINRA 同一页写,如果份额申购或赎回的流程受到干扰,ETP 的价格也可能大幅偏离其持仓的底层价值。上一节那套套利,走的正是这个流程。
- 形成不了交易市场。Investor.gov 公告的风险段提到,存在根本形成不了交易市场的风险。
FINRA 对这件事的概括是:与共同基金不同,散户成交的价格可能偏离产品的底层价值,有时偏离很大。
「差多少算多」,拿这只 ETF 自己的历史溢价折价来比。Investor.gov 的公告说,具体 ETF 的溢价和折价会随时间变化,历史数据更常见的是放在它的官网上。
ETF 溢价折价去哪查:发行方产品页,以 SPY 为例
先去发行方官网上那只 ETF 的产品页找历史溢价折价和买卖价差。美国证监会 2019 年通过的规则 6c-11,把这些官网披露列为适用该规则的 ETF 所须满足的条件,让投资者了解成本与套利过程的效率。不过,这条规则并不适用于所有 ETF 结构:新闻稿明确列出单位投资信托(UIT)等例外。下面查 SPY,依据的是它产品页实际公开的数据。
下面拿 SPY 举例。页面查看于 2026 年 10 月 5 日,页面上的数据日期是 Oct 02 2026;这些数据按营业日更新,下单前回发行方页面看最新的。
- 打开 State Street 官网的 SPY 产品页。顶部标签条是 Overview、Performance、Holdings、Documents、Purchase Information,Overview 第一栏就是 NAV,写着 $769.44,as of Oct 02 2026。
- 往下滚,找「Fund Market Price as of Oct 02 2026」这一块。里面有 Bid/Ask Midpoint $769.65、Closing Price $769.64、Day High $772.65、Day Low $767.15,还有 Premium/Discount 0.03% 和 30-Day Median Bid/Ask Spread 0.00%。
- 在同一页找「Premium Discount to NAV Graph and Summary」。这里是一张折线图加一张表,表里数的是溢价天数和折价天数。
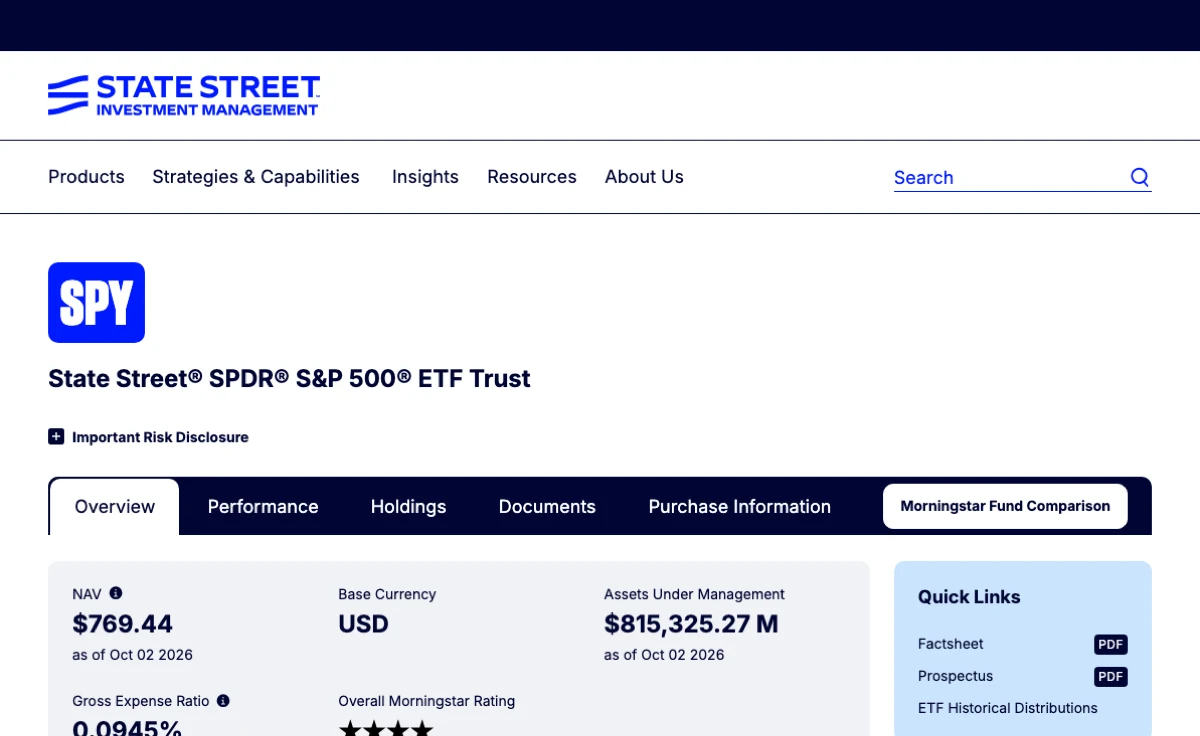
Premium/Discount 这一栏,页面自己的解释是:拿美东下午 4 点的买卖中间价,去比当时的参考净值(INAV),公式写成 (4PM Bid/Ask Midpoint − 4PM INAV) ÷ 4PM INAV × 100。Bid/Ask Midpoint 是卖方最优价与买方最优价之间的那个价。旁边的 Closing Price 是主上市交易所报告的官方收盘价,算溢价折价用的不是它。
可以自己验一遍。公式里用的是 4 点的 INAV,这里拿页面公布的 NAV 769.44 来近似:
(769.65 − 769.44) ÷ 769.44 ≈ 0.027%,四舍五入是 0.03%,和那一栏对得上。折成钱是每份 0.21 美元。假设你那天正好按 769.65 买了 10 份,比按净值算多付 2.10 美元。
第 3 步那张表,2026 年 10 月查看时是这样的:
| 页面上的行名 | 2025 全年 | 2026 Q1 | 2026 Q2 | 2026 Q3 |
|---|---|---|---|---|
| Days Traded at Premium(溢价天数) | 123 | 27 | 36 | 36 |
| Days Traded at Discount(折价天数) | 127 | 34 | 26 | 28 |
2025 全年溢价 123 天、折价 127 天,两边差不多。这张表只数天数;每一天偏了多少,看它上面那张折线图,纵轴是溢价折价占净值的百分比。
读这些数时要记住日期。Investor.gov 说,官网上的净值、收盘市价、收盘溢价或折价、中位数买卖价差和历史溢价折价,全部截至上一个营业日收盘。页面上那个 0.03% 是 10 月 2 日收盘时的,不是你此刻下单时的溢价。
产品页顶部还有一栏 Gross Expense Ratio,那是持有期间从净值里扣的费用,和溢价折价是两件事,见美股 ETF 的费用从净值里扣。
溢价折价和买卖价差是两笔账
溢价折价量的是市场价格离净值多远。买卖价差(bid-ask spread)量的是市场价格自己内部的两个数:买价(bid)和卖价(ask)之间隔了多少。
Investor.gov 的公告给过一个算例。报价 $59.50/$60,买价 59.50,卖价 60.00,价差 50 美分。投资者按 60 买入 200 份,又立刻按 59.50 卖掉。按这个例子算,价格一动没动,200 × 0.50 = 100 美元已经付出去了。公告把价差看作对投资者的一项隐性成本,并说流动性好、成交量大的 ETF,价差通常更窄。
两笔账会叠在一起。算例里买入走的是卖价、卖出走的是买价,而 SPY 页面算溢价折价,用的是买卖两个价之间的中间价。所以页面上那个百分比之外,你成交时还要付价差里靠自己这一侧的那一段。
价差也在发行方官网上查,公告提到的栏目是中位数买卖价差(median bid-ask spread)。SPY 页面上对应的是 30-Day Median Bid/Ask Spread,2026 年 10 月 2 日写的是 0.00%。页面解释了算法:过去 30 个日历日里,每个交易日每 10 秒取一次全国最优买价和卖价(NBBO),差值除以 NBBO 中间价,再取这些值的中位数,每个营业日公布一次。它是中位数,不代表你每一笔的价差都是这个数。
平台自己收的费用是第三笔,另算,见平台费、价差和买卖一个来回的成本。
买 ETF 用市价单还是限价单
FINRA 那一页给散户的建议有两条:把产品的市场价格和公布的价值估算对比一下,它举的例子是日内参考净值(intraday indicative value);再就是考虑市价单以外的订单类型。
落到下单页上,区别在价格那一栏。市价单不填价格,成交在哪由当时的报价决定;限价单要你自己填一个价,买入时成交价不会高于它。买 ETF 我建议用限价单,理由是发行方官网上的溢价折价停在上一个营业日收盘,你下单那一刻偏了多少,在那张页面上看不到,那就至少把「最多付多少」留在自己手里。代价是价格没到就不成交。几栏怎么填,见限价单和市价单怎么选。
如果你是在币安买美股 ETF,帮助页(2026 年 10 月核对)上和这件事有关的规则是三条,以页面实时显示为准:
- 帮助页说明了市价单、限价单和限价止盈止损单;最后一种是触发后才提交限价单的条件单;
- 下单价格不得超出提交时 NBBO 上下 10%;
- 市价单只在常规交易时段(美东 9:30–16:00)生效,其它时段下的市价单排队到下一个开盘时段;限价单可以选择参与延长时段(盘前 4:00–9:30、盘后 16:00–20:00)或 24 小时时段(含夜盘 20:00–次日 4:00),只有部分股票支持 24 小时交易。
下单页或行情页会不会显示 ETF 的净值、溢价折价,帮助页没写;股票费率页(2026 年 10 月查看)也不列各只 ETF 的这两个数。要看,回发行方的产品页。
还有一处和时段有关。发行方页面的 Premium/Discount 是按美东下午 4 点的数算的,延长时段和夜盘里成交价离净值多远,那一栏不反映。FINRA 说价差宽不宽、溢价折价大不大,取决于成交量和其它市场因素;在常规时段之外填限价之前,多看一眼当时的买价和卖价隔了多少。各时段下的单会怎么处理,见非交易时段下美股单会怎样。
溢价折价只说明成交价离净值多远。净值跟着基金持仓走,持仓跌了,净值会跌,市场价格通常也跟着跌,溢价折价再小,这笔钱也可能亏。
各条说法对应的官方页面如下,没有另注年月的都是 2026 年 10 月打开的:
- ETF 不向散户申购赎回单个份额、授权参与人与创设单位(50,000 份的例子)、实物交换、申购和赎回两条路、套利与「一般接近日终每份净值」、溢价折价随时间变化、形成不了交易市场的风险、$59.50/$60 的价差算例、价差是隐性成本、官网数据截至上一个营业日收盘、招募说明书里也有历史溢价折价:美国证监会投资者网站(Investor.gov)「Updated Investor Bulletin: Exchange-Traded Funds (ETFs)」;
- 买入时付的可能比净值多或少、卖出时收到的也可能比净值多或少:Investor.gov「Exchange-Traded Funds (ETFs)」;
- 规则 6c-11 对适用它的 ETF 提出官网披露要求,同时列明 UIT 等不适用的结构:美国证监会 2019 年 9 月 26 日新闻稿 2019-190;
- 成交价可能偏离底层价值且有时偏离很大、对比市场价格与价值估算、考虑市价单以外的订单类型、流动性风险、申购赎回流程受干扰:FINRA「Exchange-Traded Funds and Products」;
- SPY 的 NAV、Bid/Ask Midpoint、Closing Price、当日最高最低、Premium/Discount 及其公式、30-Day Median Bid/Ask Spread 及其算法、溢价天数与折价天数表:State StreetSPY 产品页,数据日期 2026 年 10 月 2 日;
- 市价单、限价单与限价止盈止损单的说明、下单价格不得超出 NBBO 上下 10%、市价单与限价单各自能参与的时段:币安股票交易帮助页,2026 年 10 月核对;费率页不列各只 ETF 的净值与溢价折价:币安股票费率页。
「买 10 份多付 2.10 美元」和「200 份付出 100 美元」是照页面数字做的乘法,前一个还用公布的 NAV 近似了 4 点的 INAV,都不对应任何真实订单。SPY 那组数只代表 2026 年 10 月 2 日这一天。
顺带两个问题
看到一只 ETF 在折价,这时候买算捡到便宜吗?
不能这么推。美国证监会投资者网站写的是买入时付的可能比净值多或少,卖出时收到的也可能比净值多或少;它的投资者公告还写,具体 ETF 的溢价和折价会随时间变化。折价买进之后,到你卖出那天它可能仍在折价,净值本身也可能已经跌了。
历史溢价折价只能在发行方官网查吗?
还有一处。美国证监会投资者网站的公告写,历史溢价折价信息可以在 ETF 的完整招募说明书(prospectus)里找到,更常见的是在它的官网上。以 SPY 为例,产品页右侧的 Quick Links 里就放着 Prospectus。
本站含币安推广链接与邀请码,独立运营,不是币安官方网站。详见披露页。